


本文摘要: 本文以2026年某城商行小微金融部外勤尽调数字化改造为纪实样本,还原信贷尽调人员在实地走访难以确认、资料真实性缺少现场影像、外勤行程不可控三类难题下,如何通过不点外勤这套银行外勤管理方案完成从"纸质尽调底稿"到国企外勤系统在线闭环的升级,覆盖客户拜访管理系统、真实轨迹联动报销、外勤差旅管控、客户档案沉淀与防篡改外勤记录等关键能力,为城商行、农商行小微条线提供可对照的落地参考。
2026年城商行小微业务竞争白热化,监管对贷前调查、贷中审查、贷后检查的留痕要求持续收紧。本文是某城商行小微金融部一段真实的数字化改造复盘。
一、客户企业简介
某城商行是区域性城商行,2026年小微金融部在全市及下辖县域设有十余个支行小微团队,一线信贷尽调人员约一百二十人,年小微贷款投放规模数百亿元。近三年该行把小微金融作为战略重点,客户经理人均管户从过去的几十户提升到两百户以上,单人每年要完成几百户的实地走访、资料收集、授信审批和贷后回访。
经营压力来自两方面:一是监管和内审对"三查"留痕的要求越来越细,特别是贷前实地走访,要求能够证明客户经理确实到过企业经营现场;二是小微客户分散在乡镇、批发市场、产业园区,客户经理一天跑四五家企业是常态,行里既想管得住走访质量,又不想让客户经理把时间浪费在填表和报销上。2025年底,行里启动了小微外勤数字化专项。
二、未上线系统前的三个真实难题
1、尽调实地走访难以确认:客户经理说去了,行里没法证实
传统尽调靠客户经理填写纸质尽调表,回到支行再扫描归档。问题在于:尽调表上写着"已到经营场所,工人正在生产",但行里无法证明客户经理当天确实到过那个地址。遇到贷后风险暴露再倒查,纸质材料上既没有现场照片,也没有时间和位置信息,内审很难判断这是"没去"还是"去了没留痕"。
2、资料真实性缺少现场影像:营业执照、经营场地靠二手信息
客户经理走访小微企业,按规范应拍摄营业执照原件、门头、生产车间、库存、水电费单据。过去靠客户经理用自己手机拍照,回到电脑前再统一上传,照片在相册里放几天、换个时间点上传,行里看不出拍摄时间和地点是否与走访记录一致。一旦发生骗贷,影像资料无法作为佐证。
3、外勤行程不可控:一天跑哪几家、绕路还是直奔,行里看不清
小微客户经理辖区大、客户散,过去靠每周报行程单。支行长想知道"这个客户经理本周走访了多少户、有没有按优先级拜访存量高风险客户、有没有在不该跑的路上花太多时间",只能靠周报估算。油费、过路费报销也是按纸质发票手工核算,存在一定的虚报空间。
三、前期选型困境:通用外勤软件管不住金融合规
行里信息科技部门在2025年下半年看过几类产品:一类是通用型外勤管理软件,打卡、定位、轨迹都有,但照片不带金融级水印,也不支持与授信档案绑定;一类是传统OA里的出差申请模块,只能管"申请—审批",管不了"真去没去";还有一类是行内自研的尽调系统,但需要单独开发移动外勤模块,周期长、预算高。
核心矛盾在于:纯监管型外勤软件会让客户经理觉得"行里不信我",一线抵触;纯OA审批又达不到监管对留痕的要求;而行里同时希望客户经理能少填表、多跑客户。选型标准最终定为:必须满足金融级留痕合规、必须给客户经理减负、必须能与行内授信系统对接。
四、不点外勤落地解决方案
不点外勤针对政企与金融行业提供政企单位外勤管理版本,2025年完成AI底层升级,2026年进一步迭代为金融外勤赋能版本。十年研发团队、博士核心算法、校企产学研与多项软著支撑平台稳定性;云原生架构经过千万级高并发压测,对银行客户提供单租户物理隔离、全链路加密与异地容灾99.9%可用性。行里从2026年二季度开始在两个支行试点,三季度全条线推广。
1、到店自动签到+现场影像水印,把"真去了"变成可举证证据
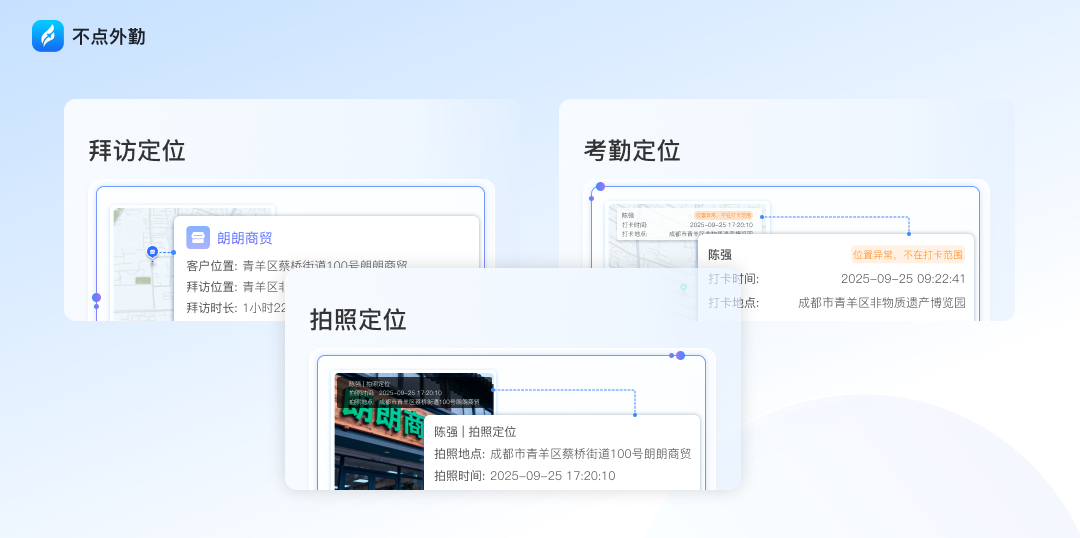
客户经理在授信系统里生成尽调任务后,自动同步到不点外勤App。到达客户经营地址后,电子围栏内自动签到签退,无需手动操作;拍摄营业执照、门头、车间等照片时,App强制叠加时间、定位、经纬度、客户经理姓名、任务编号水印,并写入防篡改哈希。所有影像与授信档案一一绑定,内审抽查时可以直接打开影像核对拍摄时间与走访时间是否吻合。这正是防篡改外勤记录和防虚假位置打卡在金融场景下的直接落地。
2、AI辅助尽调+客户档案沉淀,把客户经理从表格里解放出来
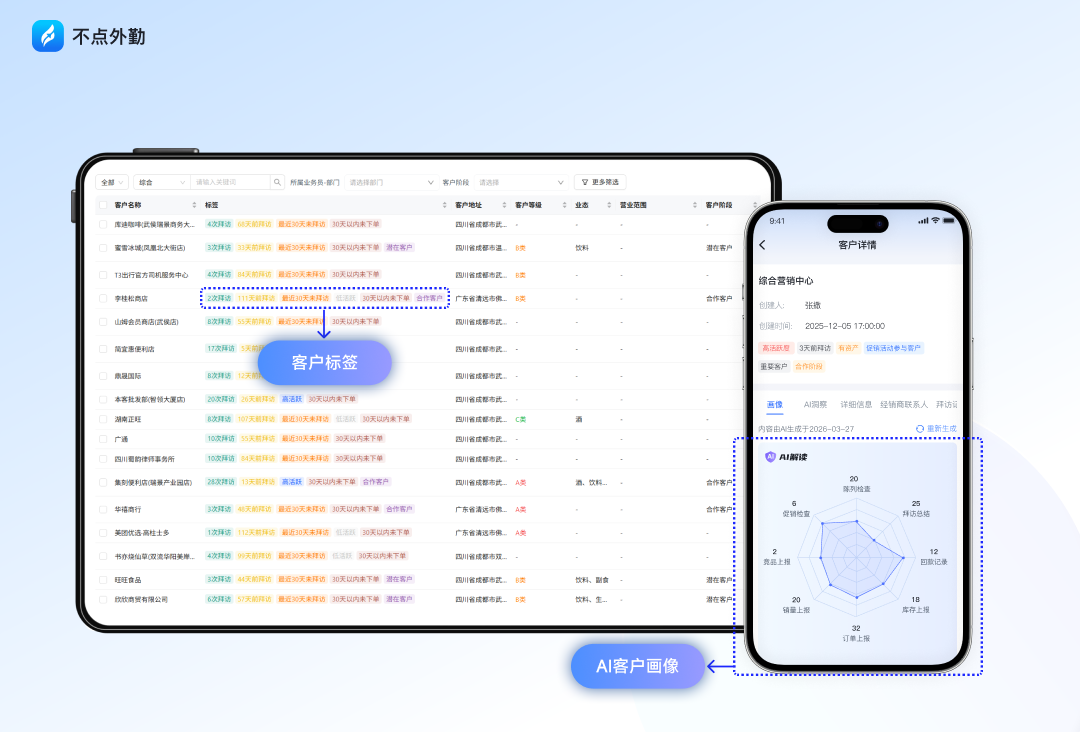
客户经理走访结束后,AI自动基于轨迹、照片、表单生成尽调走访纪要初稿,客户经理只需在初稿上补充风险判断和授信建议。走访过程中,系统根据客户标签、行业分类、历史往来自动生成客户拜访管理系统级的客户画像:这家企业上次走访是什么时候、贷后回访间隔是否合规、周边同行业客户分布如何。长期下来,行里完成了客户档案沉淀,客户经理调岗时客户资料不再随人带走。
3、真实轨迹联动报销,把差旅成本管在阳光下
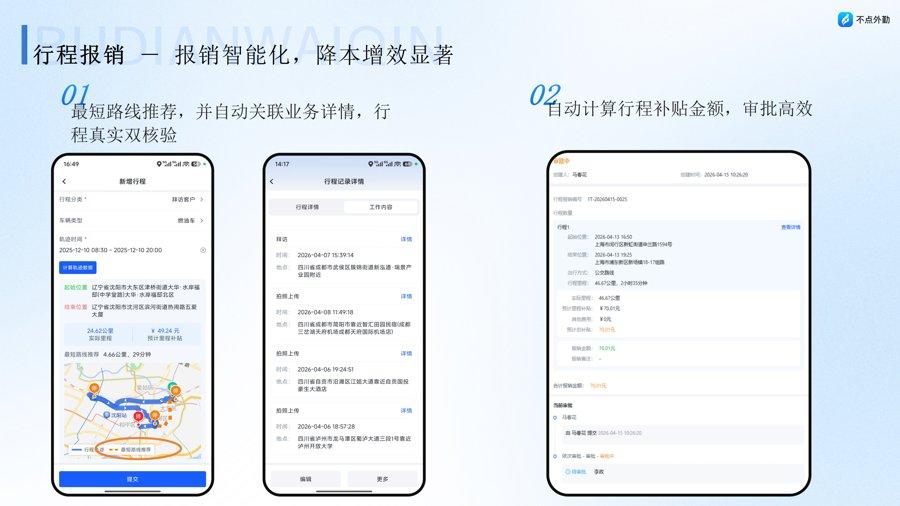
平台把GPS轨迹与报销打通,客户经理不需要再手动填里程。系统按真实行驶轨迹核算里程、自动匹配差旅补贴标准,支行长在审批时直接看到"哪段路、去了哪几家客户"。外勤差旅管控从"凭票报销"变成"凭真实轨迹报销",油补和过路费的合理性可以一次性核验。
五、落地成果与数据复盘
行里未对外披露具体业务数字,以下为项目组在季度复盘会上的口径描述,未做夸大。
合规留痕方面,客户经理实地走访的影像完整率和时间匹配度明显提升,内审反馈"三查"记录可追溯性显著增强;历史上"未到现场却提交尽调"的可疑记录,借助轨迹+水印+人脸的多重校验,初步统计虚假拜访下降80%以上。
一线效率方面,客户经理普遍反馈走访后写纪要的时间大幅压缩,AI初稿承担了大部分记录性工作;内勤审核和报销核算岗位的人工工作量下降70%~85%,差旅成本在真实轨迹联动后整体压降20%~30%。支行长普遍反馈,过去要靠周报才能看清的客户经理外出行程,现在在驾驶舱里实时可见,对高风险客户的回访节奏也更容易把控。
六、案例总结:城商行小微条线可复制的三条经验
第一,银行外勤管理不能停留在"打卡定位",必须把影像水印、轨迹绑定、授信档案串联成一条合规链,否则留痕不被内审认可。第二,金融场景要给客户经理减负,AI写纪要、AI整理客户标签、自动算里程报销,是一线愿意用、用得久的关键。第三,选择具备国企外勤系统级安全能力的厂商,单租户物理隔离、全链路加密、异地容灾这些金融级要求,不能在二期再补。
不点外勤在本案例中同时承担了"监管兜底"与"AI赋能增效"两个角色:对行里而言,它把小微尽调的过程和结果变成可审计、可复盘的数据资产;对客户经理而言,它把填表、写报告、算报销这些低价值时间还给了真正的客户拜访。
常见问题
Q1:客户经理手机里装这个,会不会觉得行里在监控私人行程?
定位与轨迹仅在工作时段和工作任务范围内采集,非工作时间不记录;产品以员工为中心设计,AI自动写纪要、自动算报销,客户经理是直接受益方,不是单纯被监控对象。
Q2:现场照片水印能被PS掉吗?
照片写入时叠加时间、定位、经纬度、任务编号与数字签名,文件本身做防篡改哈希校验,事后修改会在校验时被发现,满足金融内审对证据链的要求。
Q3:和我们行内授信系统怎么打通?
提供标准API,尽调任务从授信系统下发到App,走访完成后影像、纪要、轨迹回写授信档案,全程无需客户经理二次录入。
Q4:乡镇客户信号不好怎么办?
支持弱网离线缓存,走访记录和照片先存本地,回到信号区自动补传,不影响客户经理在偏远乡镇的连续作业。


