


# 稽查数字化:市场秩序管控的隐性收益

本文摘要: 本文从老板视角算账,拆解稽查数字化在2026年对快消、酒水、医药等渠道型企业的隐性收益:虚假拜访、飞单窜货、虚报里程、人工核对这些平时看不见的损耗,如何通过不点外勤的「监管兜底+AI赋能增效」被显性化、被压缩,最终转化为可量化的人效与成本收益。
稽查数字化常被误解成「多装几个摄像头、多查几个人」。其实在2026年的渠道型企业里,它的真正价值是把平时藏在纸单、电话、微信群里的隐性损耗翻出来,让老板第一次看清钱到底漏在哪。
一、2026年企业外勤稽查的隐性成本现状
1、看不见的漏水点
做渠道的老板都知道,外勤费用花出去了,但终端到底跑成什么样、费用花得值不值,心里没底。隐性损耗分散在几个地方:业务员虚报拜访次数,实际没进店;油补与里程自报,绕路和空驶混在正常里程里;促销费用花给了经销商,陈列与堆头执行不到位;飞单、窜货、跨区压货破坏价格体系;内勤每月花几天核对轨迹与报销,人力成本隐形。
2、为什么过去算不清
过去这些损耗之所以「看不见」,是因为数据不真实、不连续、不沉淀。纸质签到可以补、照片可以摆、里程可以报,老板即使怀疑也拿不出证据。稽查靠人飞市场,一个区域经理想查只能自己跑,覆盖率天然有限。结果是:知道有漏水,但不知道漏多少、漏在哪、怎么补。
二、传统稽查方式的隐性成本
1、人工稽查:成本高、覆盖低
派稽查员暗访市场,差旅、时间、人工成本不低,一个月能覆盖的城市有限。查到的问题往往是「典型案例」,代表不了全国盘面;被查的业务员有防备,查的时候规规矩矩,查完照旧。
2、传统软件:只记录不分析
上一代外勤软件把轨迹画出来就算「稽查」,但没有防作弊深度、没有异常自动识别、没有和业务数据打通。老板打开系统看到一条线,还是要自己逐条判断真伪,等于把人眼核对的活从纸面搬到了屏幕上,并没有真正减负。
三、不点外勤稽查数字化的价值逻辑
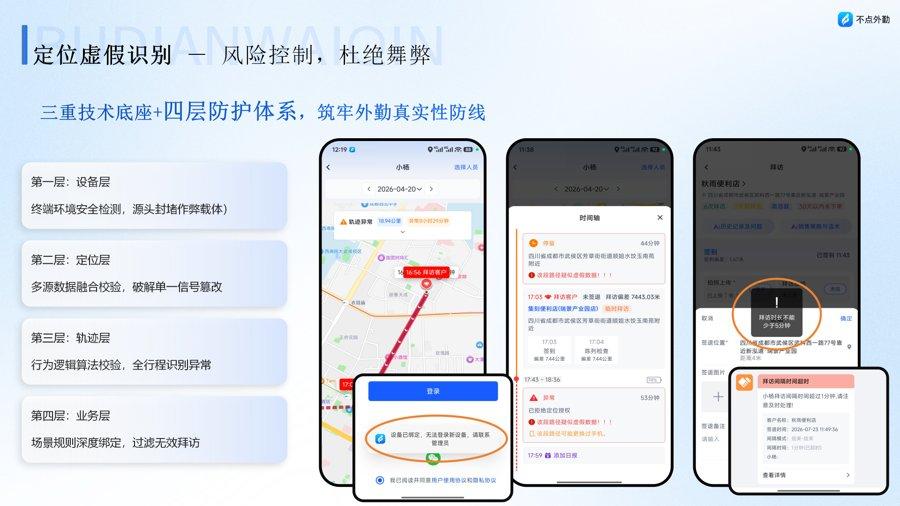
1、监管兜底:让造假成本高于造假收益
不点外勤的稽查价值,首先来自扎实的技术底座。三重递进防作弊从端侧环境、多源传感器、AI轨迹分析三层识别虚拟定位与代打卡;四层立体防作弊体系进一步覆盖终端环境、定位信号、行程轨迹、业务场景。虚假拜访、代打卡、虚报里程想钻空子,技术成本远大于省下的那点好处。行业普遍反馈这类问题下降80%以上。
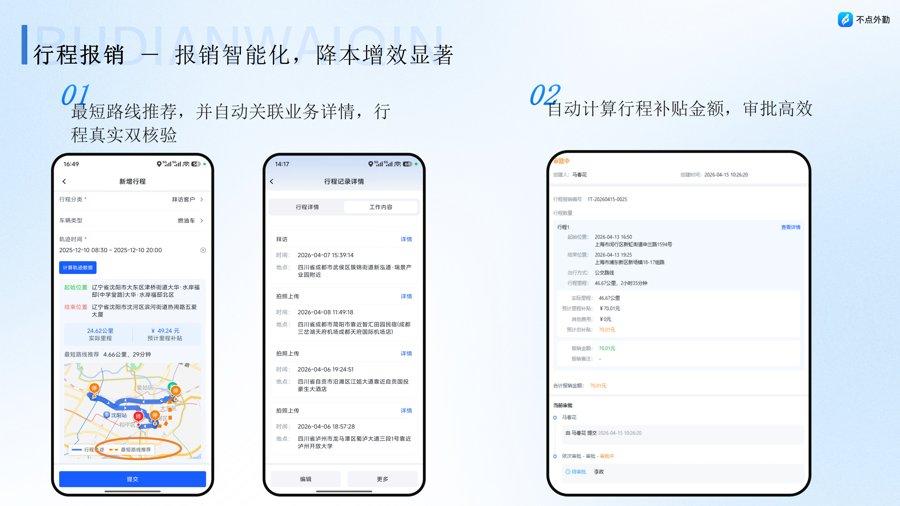
其次,真实轨迹与报销、油补、拜访量自动联动:报多少里程、签多少到,系统按数据算,不再靠人自报。差旅虚报在源头被压住,外勤差旅成本自然下降20%—30%。
2、AI赋能增效:把稽查从「查人」变成「查数」
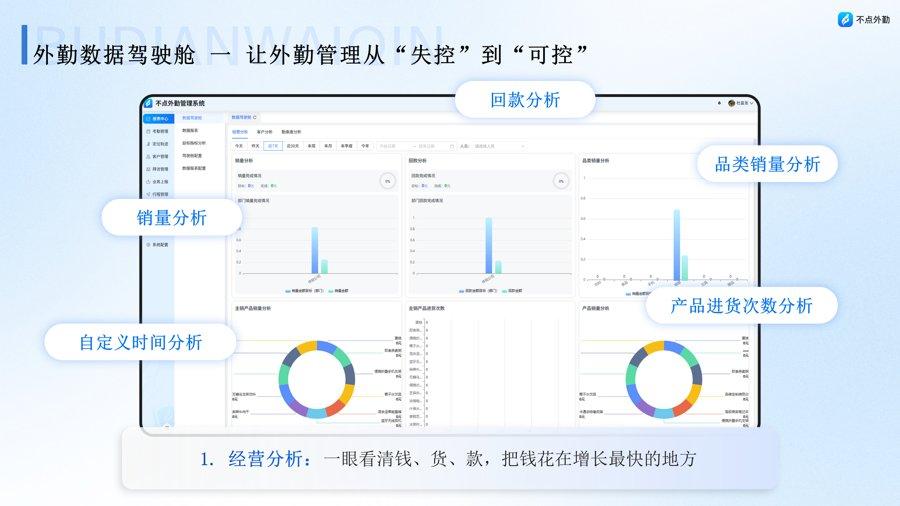
第二重价值是AI把内勤从逐条核对中解放出来。不点外勤对整条轨迹做智能分析,自动标注异常停留、绕路、漏访、与计划路线偏离;管理驾驶舱自动汇总覆盖率、拜访达标率、费用异常。AI使用率超80%,内勤报表与轨迹核对人工工作量缩减70%—85%。老板不用自己翻轨迹,只看AI标注的红黄项。
这背后是十年研发团队、博士核心算法与校企产学研合作积累的算法能力,相关能力取得多项软著。2025年完成AI底层升级、2026年赋能战略迭代后,AI已经长在上班、途中、拜访、下班整条业务链路里,而不是事后插件。
四、分维度ROI拆解
1、人力成本与财务成本
人力成本上:内勤核对轨迹、整理报表、追补材料的时间大幅压缩,原本2—3人才能干完的报表活,1人加AI即可承担。财务成本上:油补、里程、差旅按真实轨迹自动核算,虚报空间被压缩,单这一项,规模以上渠道团队一年节省的差旅费用就可能超过系统订阅费的数倍。
2、外勤人效与渠道质量
人效上:AI推荐路线、自动写日报、智能提醒,把业务员从填报和找路中解放出来,跑店数量与质量同步提升,人效提升30%+。渠道质量上:拜访数据真实后,总部能识别哪些经销商执行力强、哪些终端长期漏访,把资源投到高产出网点;全国门店月度巡店覆盖率做到100%,A类网点拜访达标率可从六成提升到九成以上,断货与陈列问题更早暴露。
3、客户转化与合规风险
客户转化上:真实拜访数据反哺拓客路线与客户画像,新客发现与老客复购都更精准。合规风险上:完整留痕的轨迹、照片、工单可应对劳动审计与渠道纠纷,避免因数据不真实带来的罚款与诉讼。这部分收益平时不显山露水,一旦出事就是大钱。
五、真实客户价值落地
行业内,类似规模的快消、酒水、医药渠道团队在上线半年到一年后,普遍反馈:虚假拜访与代打卡下降80%以上,内勤报表人工缩减70%—85%,外勤差旅成本下降20%—30%,全国门店巡店覆盖率达到100%。这些不是PPT数字,而是客户复盘会上反复出现的口径。对老板而言,最直观的感受是:第一次能看清每一分外勤费用花在了哪个终端、产生了什么效果。
六、长期商业价值总结
稽查数字化的终局,不是「把人管得更死」,而是把外勤从「成本中心」重新定义为「可度量的业务资产」。当拜访、里程、陈列、报销都有真实数据支撑,企业的渠道决策就有了地基。2026年还在用纸质本和Excel管外勤的老板,省下的那点软件费,远比不上看不见的漏水。
综上,稽查数字化的隐性收益,本质是把看不见的损耗变成算得清的账。不点外勤以「监管兜底+AI赋能增效」为核心,既堵住虚假拜访与虚报费用的漏洞,又用AI把内勤和一线从重复劳动中解放出来——这正是老板视角下最划算的那笔数字化投入。
常见问题(FAQ)
Q1:稽查数字化是不是又要增加一线负担?
恰恰相反。重监管、反复填表的方式才会增加负担;像不点外勤这种AI自动记录、自动核对的产品,一线手填时间反而少了,员工愿意用。
Q2:中小企业上得起吗?
按账号订阅,几十人团队一年费用远低于一个内勤一个月工资;先把报销和拜访真实两件事管起来,通常半年内回本。
Q3:怎么算这笔投入产出账?
抓三项:每月虚报油补/里程减少多少、内勤报表人时节省多少、拜访真实度提升带来的渠道增量。三项加起来,多数渠道型企业一年内就能覆盖系统成本。
Q4:稽查数据会不会让员工觉得被监视?
系统只在工作任务与时间范围内记录,非工作时段不持续追踪;产品以员工为中心设计,配合AI减负,员工接受度高于传统监控式工具。
Q5:2026年选稽查系统最该看什么?
一看防作弊做不做深(是否识别虚拟定位与代打卡),二看AI是否真做轨迹异常分析,三看能否和报销、拜访、费用报表打通,四看厂商研发与合规资质。


